UEMOA : qui contrôle réellement notre argent, nos banques et notre économie ?
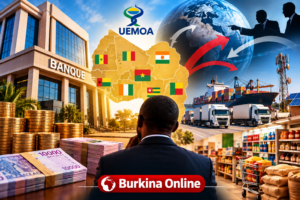
La souveraineté économique ne se résume pas à produire davantage. Elle suppose aussi de maîtriser les flux financiers, les circuits de distribution, les centres de décision et la valeur créée par l’économie. Dans l’UEMOA, la structure de l’actionnariat bancaire révèle à cet égard des écarts importants entre les pays et pose une question stratégique : qui contrôle réellement les leviers de nos économies ?
La gouvernance économique renvoie à la capacité des États et des acteurs nationaux à maîtriser les circuits par lesquels circulent les ressources, les transactions, les décisions et les revenus. Dans les économies de l’UEMOA, cette question est d’autant plus importante que la dépendance aux importations, la faible profondeur industrielle et la fragilité du tissu entrepreneurial local exposent les pays aux chocs extérieurs et aux décisions prises hors de leurs frontières.
La maîtrise des flux économiques et financiers devient ainsi un véritable levier de développement, au même titre que les politiques budgétaire, monétaire ou industrielle.
Le poids des capitaux nationaux dans les banques
L’actionnariat bancaire constitue un indicateur particulièrement intéressant pour mesurer l’ancrage national des centres de décision financiers.
L’UEMOA compte 161 établissements de crédit, dont 136 banques et 25 établissements financiers. À l’échelle régionale, les intérêts nationaux détiennent 44,1 % du capital bancaire.
Mais les situations sont très différentes d’un pays à l’autre.
Le Burkina Faso arrive en tête avec 67,6 % de capital bancaire détenu par des intérêts nationaux, devant le Niger avec 50,1 % et le Togo avec 49,1 %.
Suivent la Côte d’Ivoire avec 44,4 %, le Sénégal avec 38,6 %, le Mali avec 38,5 %, le Bénin avec 34,2 % et la Guinée-Bissau avec seulement 13,6 %.
Ces écarts traduisent des modèles économiques différents, combinant participation publique, développement du secteur privé national et présence plus ou moins importante de capitaux étrangers.
Pourquoi la propriété des banques compte
Une banque n’est pas une entreprise ordinaire.
Elle collecte l’épargne, finance les entreprises, oriente le crédit et participe à la transmission de la politique monétaire. Elle occupe donc une position stratégique dans le fonctionnement d’une économie.
Lorsque les acteurs nationaux détiennent une part importante du capital bancaire, les centres de décision sont davantage ancrés dans le pays. Cela peut faciliter une meilleure prise en compte des priorités économiques nationales, notamment le financement des PME, de l’agriculture, de l’industrie, des infrastructures et des chaînes de valeur locales.
Cela ne signifie évidemment pas qu’une banque à capitaux étrangers ne contribue pas au financement de l’économie locale. Mais la localisation du capital et des centres de décision demeure un élément stratégique.
Elle peut notamment favoriser une meilleure circulation de l’information économique, faciliter la prise en compte des réalités locales et permettre qu’une part plus importante des bénéfices soit réinvestie dans l’économie nationale.
Le véritable enjeu dépasse les banques
La question de la souveraineté économique ne s’arrête toutefois pas au secteur bancaire.
Elle concerne également le commerce, la distribution, la logistique, les télécommunications, l’énergie et les infrastructures.
Dans plusieurs pays africains, des opérateurs étrangers disposant d’importantes capacités financières et logistiques investissent progressivement les activités d’importation, de gros et de détail.
Leur force est considérable : accès direct aux fournisseurs internationaux, économies d’échelle, capacités logistiques importantes, puissance financière et parfois capacité à proposer des prix auxquels les opérateurs locaux ont du mal à répondre.
Le risque est alors de voir se créer une concurrence asymétrique avec les entreprises nationales.
À terme, le problème n’est plus seulement commercial. Il devient stratégique.
Lorsqu’un pays perd progressivement la maîtrise de ses circuits de distribution, il risque de voir ses entrepreneurs nationaux marginalisés, ses marchés se concentrer, ses bénéfices repartir à l’extérieur et une partie de la valeur créée échapper à l’économie locale.
Une bataille pour les centres de décision
Derrière les marchandises, les banques et les investissements se joue une bataille moins visible : celle du contrôle des décisions économiques.
Qui décide où investir ?
Qui choisit quelles entreprises financer ?
Qui contrôle les chaînes d’approvisionnement ?
Qui fixe les conditions d’accès au marché ?
Et surtout, où sont prises les décisions qui déterminent l’avenir économique du pays ?
La souveraineté économique ne signifie donc pas que tout doit nécessairement être détenu par des nationaux. Elle signifie surtout qu’un pays doit conserver une capacité réelle à défendre ses intérêts économiques essentiels.
C’est pourquoi le renforcement du secteur privé national, la mobilisation de l’épargne locale et l’émergence de véritables champions régionaux constituent des enjeux majeurs pour l’UEMOA.
L’ouverture, oui. La dépendance, non.
Pour autant, la réponse ne saurait être l’autarcie.
Une fermeture excessive des marchés pourrait réduire la concurrence, augmenter les prix, décourager l’investissement et limiter les transferts de technologies et de compétences.
L’enjeu est plutôt de construire une ouverture maîtrisée.
Les capitaux étrangers peuvent jouer un rôle essentiel dans le développement des économies de l’UEMOA, à condition qu’ils contribuent au renforcement des capacités nationales au lieu de s’y substituer.
Cela suppose notamment des règles d’investissement équilibrées, des partenariats permettant une participation nationale significative, une politique de concurrence efficace et un soutien ciblé aux entreprises locales.
Le Burkina Faso, un cas particulier
Avec 67,6 % du capital bancaire détenu par des intérêts nationaux, le Burkina Faso présente, selon les données considérées, le niveau d’ancrage national le plus élevé de l’UEMOA.
Ce chiffre mérite d’être analysé au-delà de sa dimension bancaire.
Il pose une question plus large : comment transformer cet ancrage financier en véritable capacité de développement économique ?
L’enjeu est de faire en sorte que l’épargne mobilisée localement puisse davantage financer la production locale, les PME, l’agriculture, l’industrie et les infrastructures, tout en favorisant l’émergence d’entreprises burkinabè capables de se développer à l’échelle régionale.
Car posséder une partie des banques ne suffit pas.
Il faut également maîtriser une partie des chaînes de production, de distribution, de transformation et de commercialisation.
La vraie question : qui contrôle la valeur ?
La classification des pays de l’UEMOA selon la part du capital bancaire détenue par les nationaux est donc particulièrement révélatrice.
Elle permet de poser une question souvent sous-estimée : qui contrôle les flux, les décisions et les revenus générés par l’économie ?
Cette réflexion devrait désormais être étendue à d’autres secteurs stratégiques afin de dresser une cartographie plus complète de la souveraineté économique dans l’espace communautaire.
Pour l’UEMOA, le défi n’est pas de choisir entre capitaux nationaux et capitaux étrangers.
Il est de construire des économies suffisamment fortes pour que l’investissement étranger soit un levier de développement et non un substitut au capital national.
Renforcer le secteur privé national, mobiliser l’épargne locale, développer les marchés financiers, encadrer les positions dominantes et favoriser l’émergence d’acteurs capables de rivaliser à l’échelle régionale : voilà les conditions d’une véritable souveraineté économique.
Car une économie peut être ouverte au monde sans être dépendante du monde.
Dr. T@ms
www.burkinaonline.net